Domain buchhaltung-chemnitz.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-chemnitz.de um.
Sind Sie am Kauf der Domain
buchhaltung-chemnitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-chemnitz.de kaufen?
Ist elektronische Steuererklärung Pflicht?
Die elektronische Steuererklärung ist in Deutschland grundsätzlich nicht verpflichtend, es sei denn, das Finanzamt fordert explizit dazu auf. Allerdings wird die elektronische Übermittlung der Steuererklärung immer häufiger empfohlen, da sie schneller und effizienter bearbeitet werden kann. Zudem bieten viele Steuerprogramme und Online-Plattformen Unterstützung bei der elektronischen Steuererklärung an. Es ist ratsam, sich über die aktuellen Regelungen und Empfehlungen des Finanzamts zu informieren, um keine Fristen zu verpassen oder mögliche Vorteile zu nutzen. Letztendlich bleibt die Entscheidung, ob man die Steuererklärung elektronisch oder in Papierform einreicht, dem Steuerpflichtigen überlassen. **
Wer muss elektronische Steuererklärung machen?
Die elektronische Steuererklärung muss in der Regel von allen Steuerpflichtigen gemacht werden, die zur Abgabe einer Steuererklärung verpflichtet sind. Dazu gehören beispielsweise Selbstständige, Freiberufler, Gewerbetreibende und Arbeitnehmer mit bestimmten Einkommensgrenzen. Auch Personen, die Einkünfte aus Vermietung und Verpachtung oder Kapitaleinkünfte haben, müssen in der Regel eine elektronische Steuererklärung abgeben. Es gibt jedoch auch Ausnahmen, zum Beispiel für Steuerpflichtige, die aufgrund ihres Alters oder ihrer persönlichen Verhältnisse nicht in der Lage sind, eine elektronische Steuererklärung abzugeben. In solchen Fällen kann eine Ausnahmegenehmigung beantragt werden. **

Ähnliche Suchbegriffe für Elektronische
Top-Angebote
Produkte zum Begriff Elektronische:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
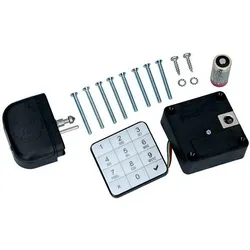
PS, Zutrittskontrolle, Elektronische Zahlenschlösser 10TEN (Elektronische Zahlenkombination)Das elektronische Zahlenschloss 10Ten kann in vielen verschiedenen Bereichen eingesetzt werden, wie zum Beispiel in Sportstätten, Vereinsräumen, Kaufhäusern oder an verschiedensten Wertfächern. Die Zahlentastatur wird direkt mit dem darunter befindlichen Schloss verschraubt. Das Kabel mit 7 cm Länge bietet hierfür genug Spielraum für die einfache Installation. Die Batterie wird während dem Öffnen geprüft und im Falle einer zu Ende gehenden Leistung bleibt das Schloss offen, gibt einen Alarm ab und kann nicht wieder verwendet werden, bis die Batterie erneuert wird. Maximaler Gegendruck 2,5 kg, Bruchlast 35 kg (Schliessteil). Set bestehend aus: - Zahlentastatur - Schloss zur Verriegelung - Schliessteil mit Auswerfer / Aufdrücker - Batterie.289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist die elektronische Steuererklärung Pflicht?
Die elektronische Steuererklärung ist in Deutschland seit 2011 grundsätzlich verpflichtend für alle Steuerpflichtigen, die zur Abgabe einer Einkommensteuererklärung verpflichtet sind und die Einkünfte aus Land- und Forstwirtschaft oder Gewerbebetrieb erzielen. Für Arbeitnehmer und Rentner besteht jedoch keine generelle Pflicht zur elektronischen Abgabe, es sei denn, sie werden dazu aufgefordert. In Österreich ist die elektronische Steuererklärung seit 2016 für alle Steuerpflichtigen verpflichtend. In der Schweiz hingegen gibt es keine generelle Pflicht zur elektronischen Steuererklärung, es wird jedoch empfohlen, da dies den Prozess vereinfachen und beschleunigen kann. Letztendlich hängt die Pflicht zur elektronischen Steuererklärung also vom jeweiligen Land und den individuellen steuerlichen Verhältnissen ab. **
-
Wann ist eine elektronische Steuererklärung vorgeschrieben?
Eine elektronische Steuererklärung ist in Deutschland für alle Steuerpflichtigen verpflichtend, die gewerblich tätig sind oder Einkünfte aus Land- und Forstwirtschaft erzielen. Zudem müssen auch Personen, die bilanzieren oder ihren Gewinn durch Einnahmen-Überschuss-Rechnung ermitteln, ihre Steuererklärung elektronisch abgeben. Auch bei bestimmten Einkünften wie Kapitaleinkünften oder Vermietungseinkünften kann die Abgabe einer elektronischen Steuererklärung vorgeschrieben sein. Generell empfiehlt es sich jedoch, die Steuererklärung elektronisch abzugeben, da dies in der Regel schneller und effizienter ist. **
-
Wie funktioniert die Kontenführung in einem Buchhaltungssystem? Welche Vorteile bietet die elektronische Kontenführung gegenüber der manuellen?
Die Kontenführung in einem Buchhaltungssystem erfolgt durch die Erfassung und Verwaltung von Transaktionen auf verschiedenen Konten. Die elektronische Kontenführung bietet den Vorteil einer schnelleren und effizienteren Dateneingabe, automatisierten Berechnungen und einfacheren Überprüfung von Kontoständen. Zudem ermöglicht sie eine bessere Datensicherheit und -integrität durch automatische Backups und Zugriffsbeschränkungen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Top-Angebote
Produkte zum Begriff Elektronische:
-
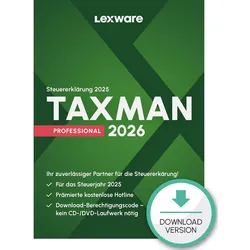
Lexware TAXMAN PROFESSIONAL 2026 | Professionelle Steuererklärung & FinanzverwaltungLexware TAXMAN PROFESSIONAL 2026 – Professionelle Steuererklärung & Finanzverwaltung für Unternehmen und Selbstständige Leistungsstarke Lösung für professionelle Steuererklärungen, Finanzverwaltung und moderne Steuerprozesse – ideal für Unternehmen, Selbstständige und professionelle Anwender. Digitale Lieferung per E-Mail Professionelle Steuer- & Finanzlösung Ideal für Unternehmen & Selbstständige Kauf auf Rechnung für Unternehmen möglich Steuererklärungen professionell erstellen Optimiert für moderne Finanzprozesse Unterstützung aktueller Steuerfunktionen Ideal für Windows-Systeme Persönlicher Ansprechpartner "Professionelle Business- und Finanzlösungen für moderne Arbeitsumgebungen." Professionelle Steuer- & Finanzverwaltung Lexware TAXMAN PROFESSIONAL 2026 unterstützt moderne Steuererklärungs-, Finanz- und Verwaltungsprozesse innerhalb professioneller Unternehmens- und Arbeitsumgebungen. Die Lösung eignet sich ideal für Unternehmen, Selbstständige und professionelle Anwender mit Fokus auf strukturierte Steuerprozesse, Finanzverwaltung und effiziente Bearbeitung steuerlicher Aufgaben. Ihr konkreter Nutzen Professionelle Steuererklärungen erstellen Optimiert für moderne Finanzprozesse Ideal für Unternehmen und Selbstständige Unterstützung professioneller Steuerfunktionen Effiziente Verwaltung steuerrelevanter Daten Professionelle Business- und Finanzlösung Lexware Funktionen im Überblick Steuererklärungen professionell erstellen Unterstützung moderner Steuerprozesse Optimiert für Finanz- und Verwaltungsaufgaben Verwaltung steuerrelevanter Daten Professionelle Business- und Finanzfunktionen Leistungsstarke Werkzeuge für moderne Steuerprozesse Lexware Lösungen im Vergleich Funktion TAXMAN TAXMAN PROFESSIONAL Steuererklärung ✔ Enthalten ✔ Erweiterte Funktionen Finanzverwaltung Basisfunktionen ✔ Professionelle Werkzeuge Unternehmensfunktionen Begrenzt ✔ Business-Optimiert Zielgruppe Private Anwender ✔ Unternehmen & Selbstständige Empfehlung Einfache Steuererklärung ✔ Professionelle Finanzverwaltung Professionelle Steuer- & Verwaltungsprozesse Lexware TAXMAN PROFESSIONAL 2026 unterstützt moderne Steuer-, Finanz- und Verwaltungsprozesse innerhalb professioneller Arbeits- und Unternehmensumgebungen. Die Lösung ermöglicht strukturierte Steuerbearbeitung, effiziente Finanzverwaltung und professionelle Unterstützung moderner Business-Prozesse. Ideal für Unternehmen, Selbstständige und professionelle Anwender mit Fokus auf moderne Steuer- und Finanzverwaltung. Professionelle Steuer- & Finanzverwaltung Optimiert für Steuererklärungen, Finanzverwaltung und moderne Business-Prozesse. Jetzt digital bereitstellen und professionelle Steuerprozesse effizient verwalten.159,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist elektronische Steuererklärung Pflicht?
Die elektronische Steuererklärung ist in Deutschland grundsätzlich nicht verpflichtend, es sei denn, das Finanzamt fordert explizit dazu auf. Allerdings wird die elektronische Übermittlung der Steuererklärung immer häufiger empfohlen, da sie schneller und effizienter bearbeitet werden kann. Zudem bieten viele Steuerprogramme und Online-Plattformen Unterstützung bei der elektronischen Steuererklärung an. Es ist ratsam, sich über die aktuellen Regelungen und Empfehlungen des Finanzamts zu informieren, um keine Fristen zu verpassen oder mögliche Vorteile zu nutzen. Letztendlich bleibt die Entscheidung, ob man die Steuererklärung elektronisch oder in Papierform einreicht, dem Steuerpflichtigen überlassen. **
-
Wer muss elektronische Steuererklärung machen?
Die elektronische Steuererklärung muss in der Regel von allen Steuerpflichtigen gemacht werden, die zur Abgabe einer Steuererklärung verpflichtet sind. Dazu gehören beispielsweise Selbstständige, Freiberufler, Gewerbetreibende und Arbeitnehmer mit bestimmten Einkommensgrenzen. Auch Personen, die Einkünfte aus Vermietung und Verpachtung oder Kapitaleinkünfte haben, müssen in der Regel eine elektronische Steuererklärung abgeben. Es gibt jedoch auch Ausnahmen, zum Beispiel für Steuerpflichtige, die aufgrund ihres Alters oder ihrer persönlichen Verhältnisse nicht in der Lage sind, eine elektronische Steuererklärung abzugeben. In solchen Fällen kann eine Ausnahmegenehmigung beantragt werden. **
-
Ist die elektronische Steuererklärung Pflicht?
Die elektronische Steuererklärung ist in Deutschland seit 2011 grundsätzlich verpflichtend für alle Steuerpflichtigen, die zur Abgabe einer Einkommensteuererklärung verpflichtet sind und die Einkünfte aus Land- und Forstwirtschaft oder Gewerbebetrieb erzielen. Für Arbeitnehmer und Rentner besteht jedoch keine generelle Pflicht zur elektronischen Abgabe, es sei denn, sie werden dazu aufgefordert. In Österreich ist die elektronische Steuererklärung seit 2016 für alle Steuerpflichtigen verpflichtend. In der Schweiz hingegen gibt es keine generelle Pflicht zur elektronischen Steuererklärung, es wird jedoch empfohlen, da dies den Prozess vereinfachen und beschleunigen kann. Letztendlich hängt die Pflicht zur elektronischen Steuererklärung also vom jeweiligen Land und den individuellen steuerlichen Verhältnissen ab. **
-
Wann ist eine elektronische Steuererklärung vorgeschrieben?
Eine elektronische Steuererklärung ist in Deutschland für alle Steuerpflichtigen verpflichtend, die gewerblich tätig sind oder Einkünfte aus Land- und Forstwirtschaft erzielen. Zudem müssen auch Personen, die bilanzieren oder ihren Gewinn durch Einnahmen-Überschuss-Rechnung ermitteln, ihre Steuererklärung elektronisch abgeben. Auch bei bestimmten Einkünften wie Kapitaleinkünften oder Vermietungseinkünften kann die Abgabe einer elektronischen Steuererklärung vorgeschrieben sein. Generell empfiehlt es sich jedoch, die Steuererklärung elektronisch abzugeben, da dies in der Regel schneller und effizienter ist. **
Ähnliche Suchbegriffe für Elektronische
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PS, Zutrittskontrolle, Elektronische Zahlenschlösser 10TEN (Elektronische Zahlenkombination)Das elektronische Zahlenschloss 10Ten kann in vielen verschiedenen Bereichen eingesetzt werden, wie zum Beispiel in Sportstätten, Vereinsräumen, Kaufhäusern oder an verschiedensten Wertfächern. Die Zahlentastatur wird direkt mit dem darunter befindlichen Schloss verschraubt. Das Kabel mit 7 cm Länge bietet hierfür genug Spielraum für die einfache Installation. Die Batterie wird während dem Öffnen geprüft und im Falle einer zu Ende gehenden Leistung bleibt das Schloss offen, gibt einen Alarm ab und kann nicht wieder verwendet werden, bis die Batterie erneuert wird. Maximaler Gegendruck 2,5 kg, Bruchlast 35 kg (Schliessteil). Set bestehend aus: - Zahlentastatur - Schloss zur Verriegelung - Schliessteil mit Auswerfer / Aufdrücker - Batterie.289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PS, Zutrittskontrolle, Elektronische Zahlenschlösser 10TEN (Elektronische Zahlenkombination)Das elektronische Zahlenschloss 10Ten kann in vielen verschiedenen Bereichen eingesetzt werden, wie zum Beispiel in Sportstätten, Vereinsräumen, Kaufhäusern oder an verschiedensten Wertfächern. Die Zahlentastatur wird direkt mit dem darunter befindlichen Schloss verschraubt. Das Kabel mit 7 cm Länge bietet hierfür genug Spielraum für die einfache Installation. Die Batterie wird während dem Öffnen geprüft und im Falle einer zu Ende gehenden Leistung bleibt das Schloss offen, gibt einen Alarm ab und kann nicht wieder verwendet werden, bis die Batterie erneuert wird. Maximaler Gegendruck 2,5 kg, Bruchlast 35 kg (Schliessteil). Set bestehend aus: - Zahlentastatur - Schloss zur Verriegelung - Schliessteil mit Auswerfer/Aufdrücker - Batterie.289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Kontenführung in einem Buchhaltungssystem? Welche Vorteile bietet die elektronische Kontenführung gegenüber der manuellen?
Die Kontenführung in einem Buchhaltungssystem erfolgt durch die Erfassung und Verwaltung von Transaktionen auf verschiedenen Konten. Die elektronische Kontenführung bietet den Vorteil einer schnelleren und effizienteren Dateneingabe, automatisierten Berechnungen und einfacheren Überprüfung von Kontoständen. Zudem ermöglicht sie eine bessere Datensicherheit und -integrität durch automatische Backups und Zugriffsbeschränkungen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.