Domain buchhaltung-chemnitz.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-chemnitz.de um.
Sind Sie am Kauf der Domain
buchhaltung-chemnitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-chemnitz.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **

Ähnliche Suchbegriffe für Digitalisierung
Top-Angebote
Produkte zum Begriff Digitalisierung:
-
Greulich, Stephan: Digitalisierung von Geschäftsprozessen im RechnungswesenDigitalisierung von Geschäftsprozessen im Rechnungswesen , Begriffe wie E-Rechnung, ZUGFeRD, Ersetzendes Scannen, GoBD oder Cloud sind in aller Munde und ebnen den Weg für den Sprung in eine digitale Zukunft. Seitens des Gesetzgebers sind die rechtlichen Voraussetzungen hierfür bereits geschaffen. Auch technologisch sind die digitalen Prozesse längst umsetzbar. Der Umstieg auf das papierlose Büro führt zu steigender Produktivität, sinkenden Kosten und kürzeren Reaktionszeiten (z. B. bei Lieferanten- und Kundenanfragen). Voraussetzung hierfür ist jedoch, dass in einem Unternehmen die bestehenden Arbeitsabläufe hinterfragt und - falls erforderlich - bestehende Prozesse auch verändert sowie althergebrachte Gewohnheiten abgelegt werden. Wichtig für den Umstieg sind ein realistischer Zeitplan und die Einbindung der Mitarbeiterinnen und Mitarbeiter des Unternehmens. Zur 4. Auflage wurde das Fachbuch komplett an die neue Rechtslage angepasst. Die Aktualisierung betrifft insbesondere die Neuerungen zur E-Rechnung (B2B). Durch die laufende Gesetzgebung waren hier Anpassungen erforderlich. Zur Digitalisierung von Geschäftsprozessen werden insbesondere kleinen und mittleren Unternehmen (KMU) derzeit zahlreiche Förderprogramme gewährt. Diese umfassen in der Regel Beratungsleistungen und Umsetzungsmaßnahmen im Rahmen der digitalen Transformation. Hierzu zählen beispielsweise die Förderprogramme der Bundesländer. Für Detailfragen, auch zu den Einsatzmöglichkeiten der DATEV-Lösungen und der Beantragung von Fördermitteln, unterstützt Sie Ihre Steuerberatungskanzlei. Dem Wachstumschancengesetz, welches die Änderungen zur E-Rechnung enthält, wurde am 22.03.2024 im Bundesrat zugestimmt. , Teile & Zubehör für Omnibusse > Nutzfahrzeugteile , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Autoren: Greulich, Stephan~Riepolt, Johannes, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 200, Keyword: Betriebsprüfung; Cloud; Datenzugriff; Digitale Archivierung; Digitale Buchführung; Digitalisierung; E-Rechnung; Ersetzendes Scannen; EÜR-Taxonomie; Förderprogramme; GoBD; Schutz vor Manipulationen; ZUGFeRD; digitale Grundaufzeichnungen; digitale Prozesse; elektronische Rechnung; go-digital, Fachschema: Archiv~Rechnungswesen~Internet / Politik, Gesellschaft~Wirtschaft~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Archivierung, Konservierung und Digitalisierung~Rechnungswesen~Betriebswirtschaft und Management~Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 130, Höhe: 15, Gewicht: 280, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kontroll- und Verifikationsmöglichkeiten der Finanzverwaltung im Zeichen der Digitalisierung, Taschenbuch von Daniel R. Kälberer, TectumKontroll- Und Verifikationsmöglichkeiten Der Finanzverwaltung Im Zeichen Der Digitalisierung, Taschenbuch Von Daniel R. Kälberer, Tectum Wissenschaftsverlag, 978-3-689-00279-4, Seitenanzahl: 13639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie hat sich die Digitalisierung auf das Rechnungswesen in Unternehmen ausgewirkt und welche Auswirkungen hat dies auf die Effizienz und Genauigkeit der Buchhaltung?
Die Digitalisierung hat das Rechnungswesen in Unternehmen stark verändert, indem sie papierbasierte Prozesse durch automatisierte Systeme ersetzt hat. Dies hat zu einer erhöhten Effizienz geführt, da Routineaufgaben wie Dateneingabe und -verarbeitung automatisiert werden können. Gleichzeitig hat die Digitalisierung die Genauigkeit der Buchhaltung verbessert, da Fehler durch manuelle Eingaben minimiert werden und Echtzeitdaten für eine genauere Finanzberichterstattung zur Verfügung stehen. Insgesamt hat die Digitalisierung das Rechnungswesen in Unternehmen effizienter und genauer gemacht. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Wie hat sich die Digitalisierung auf das Rechnungswesen in verschiedenen Branchen ausgewirkt und welche Auswirkungen hat dies auf die Effizienz und Genauigkeit der Buchhaltung?
Die Digitalisierung hat das Rechnungswesen in verschiedenen Branchen automatisiert und vereinfacht, indem sie die manuelle Dateneingabe reduziert und die Prozesse beschleunigt hat. Dies hat zu einer erhöhten Effizienz geführt, da Aufgaben wie die Buchführung, Rechnungsstellung und Berichterstattung schneller und präziser erledigt werden können. Darüber hinaus hat die Digitalisierung die Genauigkeit der Buchhaltung verbessert, da Fehler durch automatisierte Systeme minimiert werden und Echtzeitdaten für fundiertere Entscheidungen zur Verfügung stehen. Insgesamt hat die Digitalisierung das Rechnungswesen in verschiedenen Branchen transformiert und zu einer effizienteren und genaueren Buchhaltung beigetragen. **


Wie hat sich die Digitalisierung auf das Rechnungswesen in verschiedenen Branchen ausgewirkt und welche Auswirkungen hat dies auf die Effizienz und Genauigkeit der Buchhaltung?
Die Digitalisierung hat das Rechnungswesen in verschiedenen Branchen stark beeinflusst, indem sie die manuelle Dateneingabe reduziert und die Automatisierung von Prozessen ermöglicht hat. Dies hat zu einer erhöhten Effizienz geführt, da Routineaufgaben schneller erledigt werden können. Gleichzeitig hat die Digitalisierung die Genauigkeit der Buchhaltung verbessert, da Fehler durch menschliche Eingriffe minimiert werden und Echtzeitdaten für fundiertere Entscheidungen zur Verfügung stehen. Insgesamt hat die Digitalisierung das Rechnungswesen in verschiedenen Branchen modernisiert und die Effizienz und Genauigkeit der Buchhaltung deutlich verbessert. **
Wie hat sich die Digitalisierung auf das Rechnungswesen in verschiedenen Branchen ausgewirkt und welche Auswirkungen hat dies auf die Effizienz und Genauigkeit der Buchhaltung?
Die Digitalisierung hat das Rechnungswesen in verschiedenen Branchen stark verändert, indem sie die manuelle Dateneingabe durch automatisierte Prozesse ersetzt hat. In der Finanzbranche hat dies zu einer verbesserten Effizienz und Genauigkeit geführt, da Transaktionen schneller verarbeitet und Fehler minimiert werden können. In der Einzelhandelsbranche ermöglicht die Digitalisierung eine bessere Verfolgung von Inventar und Umsatz, was zu einer genaueren Buchhaltung führt. In der Fertigungsbranche hat die Digitalisierung die Möglichkeit geschaffen, Produktionskosten und Lagerbestände in Echtzeit zu verfolgen, was zu einer effizienteren Buchhaltung und besseren Entscheidungsfindung führt. **
Top-Angebote
Produkte zum Begriff Digitalisierung:
-
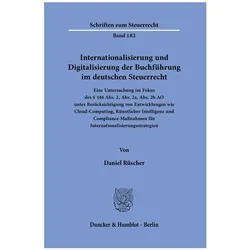
Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht, Fachbücher von Daniel RüscherDas Fachbuch "Internationalisierung und Digitalisierung der Buchführung im deutschen Steuerrecht" von Daniel Rüscher bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen für die Buchführung im Kontext der fortschreitenden Digitalisierung und Internationalisierung. Es beleuchtet die gesetzlichen Vorgaben, insbesondere die Vorschriften des § 146 AO, und diskutiert die praktischen Herausforderungen, die sich aus der Verlagerung von Buchführungsprozessen ins Ausland ergeben. Die Arbeit geht auf die Reformen der Jahre 2008, 2010 und 2020 ein, die komplexe Ausnahmen für die Buchführung im Ausland normieren. Zudem werden Compliance-Strategien entwickelt, um die bestehenden Vorgaben praxistauglich anzuwenden. Das Buch richtet sich an Fachleute im Bereich Steuerrecht und bietet rechtspolitische Empfehlungen sowie Handlungsoptionen für die Finanzverwaltung im internationalen und europäischen Kontext.149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greulich, Stephan: Digitalisierung von Geschäftsprozessen im RechnungswesenDigitalisierung von Geschäftsprozessen im Rechnungswesen , Begriffe wie E-Rechnung, ZUGFeRD, Ersetzendes Scannen, GoBD oder Cloud sind in aller Munde und ebnen den Weg für den Sprung in eine digitale Zukunft. Seitens des Gesetzgebers sind die rechtlichen Voraussetzungen hierfür bereits geschaffen. Auch technologisch sind die digitalen Prozesse längst umsetzbar. Der Umstieg auf das papierlose Büro führt zu steigender Produktivität, sinkenden Kosten und kürzeren Reaktionszeiten (z. B. bei Lieferanten- und Kundenanfragen). Voraussetzung hierfür ist jedoch, dass in einem Unternehmen die bestehenden Arbeitsabläufe hinterfragt und - falls erforderlich - bestehende Prozesse auch verändert sowie althergebrachte Gewohnheiten abgelegt werden. Wichtig für den Umstieg sind ein realistischer Zeitplan und die Einbindung der Mitarbeiterinnen und Mitarbeiter des Unternehmens. Zur 4. Auflage wurde das Fachbuch komplett an die neue Rechtslage angepasst. Die Aktualisierung betrifft insbesondere die Neuerungen zur E-Rechnung (B2B). Durch die laufende Gesetzgebung waren hier Anpassungen erforderlich. Zur Digitalisierung von Geschäftsprozessen werden insbesondere kleinen und mittleren Unternehmen (KMU) derzeit zahlreiche Förderprogramme gewährt. Diese umfassen in der Regel Beratungsleistungen und Umsetzungsmaßnahmen im Rahmen der digitalen Transformation. Hierzu zählen beispielsweise die Förderprogramme der Bundesländer. Für Detailfragen, auch zu den Einsatzmöglichkeiten der DATEV-Lösungen und der Beantragung von Fördermitteln, unterstützt Sie Ihre Steuerberatungskanzlei. Dem Wachstumschancengesetz, welches die Änderungen zur E-Rechnung enthält, wurde am 22.03.2024 im Bundesrat zugestimmt. , Teile & Zubehör für Omnibusse > Nutzfahrzeugteile , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Autoren: Greulich, Stephan~Riepolt, Johannes, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 200, Keyword: Betriebsprüfung; Cloud; Datenzugriff; Digitale Archivierung; Digitale Buchführung; Digitalisierung; E-Rechnung; Ersetzendes Scannen; EÜR-Taxonomie; Förderprogramme; GoBD; Schutz vor Manipulationen; ZUGFeRD; digitale Grundaufzeichnungen; digitale Prozesse; elektronische Rechnung; go-digital, Fachschema: Archiv~Rechnungswesen~Internet / Politik, Gesellschaft~Wirtschaft~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Archivierung, Konservierung und Digitalisierung~Rechnungswesen~Betriebswirtschaft und Management~Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 130, Höhe: 15, Gewicht: 280, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie hat sich die Digitalisierung auf das Rechnungswesen in Unternehmen ausgewirkt und welche Auswirkungen hat dies auf die Effizienz und Genauigkeit der Buchhaltung?
Die Digitalisierung hat das Rechnungswesen in Unternehmen stark verändert, indem sie papierbasierte Prozesse durch automatisierte Systeme ersetzt hat. Dies hat zu einer erhöhten Effizienz geführt, da Routineaufgaben wie Dateneingabe und -verarbeitung automatisiert werden können. Gleichzeitig hat die Digitalisierung die Genauigkeit der Buchhaltung verbessert, da Fehler durch manuelle Eingaben minimiert werden und Echtzeitdaten für eine genauere Finanzberichterstattung zur Verfügung stehen. Insgesamt hat die Digitalisierung das Rechnungswesen in Unternehmen effizienter und genauer gemacht. **
Ähnliche Suchbegriffe für Digitalisierung
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kontroll- und Verifikationsmöglichkeiten der Finanzverwaltung im Zeichen der Digitalisierung, Taschenbuch von Daniel R. Kälberer, TectumKontroll- Und Verifikationsmöglichkeiten Der Finanzverwaltung Im Zeichen Der Digitalisierung, Taschenbuch Von Daniel R. Kälberer, Tectum Wissenschaftsverlag, 978-3-689-00279-4, Seitenanzahl: 13639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Wie hat sich die Digitalisierung auf das Rechnungswesen in verschiedenen Branchen ausgewirkt und welche Auswirkungen hat dies auf die Effizienz und Genauigkeit der Buchhaltung?
Die Digitalisierung hat das Rechnungswesen in verschiedenen Branchen automatisiert und vereinfacht, indem sie die manuelle Dateneingabe reduziert und die Prozesse beschleunigt hat. Dies hat zu einer erhöhten Effizienz geführt, da Aufgaben wie die Buchführung, Rechnungsstellung und Berichterstattung schneller und präziser erledigt werden können. Darüber hinaus hat die Digitalisierung die Genauigkeit der Buchhaltung verbessert, da Fehler durch automatisierte Systeme minimiert werden und Echtzeitdaten für fundiertere Entscheidungen zur Verfügung stehen. Insgesamt hat die Digitalisierung das Rechnungswesen in verschiedenen Branchen transformiert und zu einer effizienteren und genaueren Buchhaltung beigetragen. **
-
Wie hat sich die Digitalisierung auf das Rechnungswesen in verschiedenen Branchen ausgewirkt und welche Auswirkungen hat dies auf die Effizienz und Genauigkeit der Buchhaltung?
Die Digitalisierung hat das Rechnungswesen in verschiedenen Branchen stark beeinflusst, indem sie die manuelle Dateneingabe reduziert und die Automatisierung von Prozessen ermöglicht hat. Dies hat zu einer erhöhten Effizienz geführt, da Routineaufgaben schneller erledigt werden können. Gleichzeitig hat die Digitalisierung die Genauigkeit der Buchhaltung verbessert, da Fehler durch menschliche Eingriffe minimiert werden und Echtzeitdaten für fundiertere Entscheidungen zur Verfügung stehen. Insgesamt hat die Digitalisierung das Rechnungswesen in verschiedenen Branchen modernisiert und die Effizienz und Genauigkeit der Buchhaltung deutlich verbessert. **
-
Wie hat sich die Digitalisierung auf das Rechnungswesen in verschiedenen Branchen ausgewirkt und welche Auswirkungen hat dies auf die Effizienz und Genauigkeit der Buchhaltung?
Die Digitalisierung hat das Rechnungswesen in verschiedenen Branchen stark verändert, indem sie die manuelle Dateneingabe durch automatisierte Prozesse ersetzt hat. In der Finanzbranche hat dies zu einer verbesserten Effizienz und Genauigkeit geführt, da Transaktionen schneller verarbeitet und Fehler minimiert werden können. In der Einzelhandelsbranche ermöglicht die Digitalisierung eine bessere Verfolgung von Inventar und Umsatz, was zu einer genaueren Buchhaltung führt. In der Fertigungsbranche hat die Digitalisierung die Möglichkeit geschaffen, Produktionskosten und Lagerbestände in Echtzeit zu verfolgen, was zu einer effizienteren Buchhaltung und besseren Entscheidungsfindung führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.