Domain buchhaltung-chemnitz.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-chemnitz.de um.
Sind Sie am Kauf der Domain
buchhaltung-chemnitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-chemnitz.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **

Ähnliche Suchbegriffe für Bettermaker-VSPE
Top-Angebote
Produkte zum Begriff Bettermaker-VSPE:
-
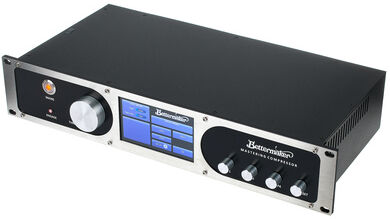
Bettermaker Mastering CompressorBettermaker Mastering Compressor; Signalweg komplett analog;alle Parameter werden digital über die Frontplatte und/oder die DAW über das Plugin gesteuert; 5" Touchscreen mit Hintergrundbeleuchtung; analoger VCA-Kompressor mit PEAK- oder RMS-Detection; Stereo-, Dual-Mono- und Mid/Side-Betriebsarten mit Solo- und Sidechain-Vorschaufunktion; Dry/Wet Mix Steuerung; HPF, LPF und voll konfigurierbarer parametrischer Sidechain-Filter; Abmessungen (HxBxT): 19" x 2 HE x 220 mm; Gewicht: 3,9 Kg2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
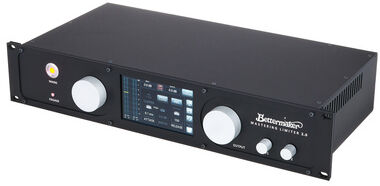
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
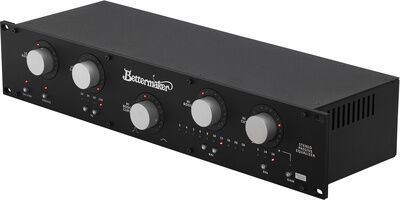
Bettermaker Stereo Passive EQBettermaker Stereo Passive EQ; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung; alle Parameter werden digital von der DAW gesteuert (mit eigenem Plugin); Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +27 dBu; Maximale LF-Anhebung: 15 dB (eingestellt auf 100 Hz); Maximale LF-Absenkung: 16 dB (eingestellt auf 100 Hz); Maximale HF-Anhebung: 18 dB (alle Frequenzen); Low Boost/Cut-Frequenzen: 20, 30, 60, 100 Hz; High Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut-Frequenzen: 5, 10, 20 kHz; Abmessungen: 2 HE, 140mm Tiefe; Gewicht: ca. 2,7 kg1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **

Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
Top-Angebote
Produkte zum Begriff Bettermaker-VSPE:
-
Bettermaker VSPEBettermaker VSPE; Vacuum Stereo Passive Equalizer; analoger passiver Equalizer mit Röhren- und Übertragerschaltung; HEAT-Schaltung für mehr Sättigung durch Röhren und Übertrager; nahtlosen DAW-Integration via Plugin für Recall und Automationen; Stereo- und Dual-Mono-Modi sowei digitale Hochpass- und Tiefpassfilter via Plugin verfügbar; Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +22 dBu; Max. LF-Boost: 15 dB (bei 100 Hz); Max. LF-Absenkung: 16 dB (bei 100 Hz); Max. HF-Boost: 18 dB; Tiefe Boost-/Cut-Frequenzen: 20, 30, 60, 100 Hz; Hohe Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut: 5, 10, 20 kHz; Abmessungen (B x H x T): 482 x 88 x 140 mm; Gewicht: 2,7 kg2379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
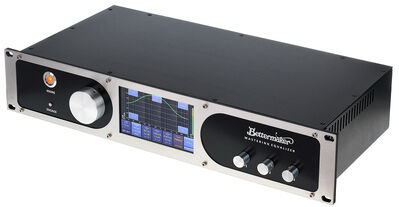
Bettermaker Mastering EqualizerBettermaker Mastering Equalizer; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung und Presetspeicher mit 399 Plätzen; Stereo-, Dual-Mono- und Mid/Side-Betrieb mit Solo-Funktion; Stereo 12 oder 24dB/Okt. Hochpassfilter mit einstellbarer Grenzfrequenz (10 Hz - 250 Hz)und Resonanz; vier parametrische Stereo-Filter mit jeweils ±15dB Gain und variabelem Q-Faktor (0,2 -7); EQ1: 22Hz – 470Hz (bell/shelf); EQ2: 90Hz – 2kHz (bell); EQ3: 480Hz – 10kHz (bell); EQ4: 1kHz – 23kHz (bell/shelf); zusätzlicher passiver Stereo-Equalizer mit erweiterter Hi-Boost-Sektion (20 und 28 kHz) und separaten Frequenzen für Low-Boost- und Low-Cut-Einstellungen; Gain Lock und Auto-Q Funktionen; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: AU/VST/VST3/AAX; Spezifikationen: max. Eingangspegel: +23 dBu; max. Ausgangspegel: +23 dBu; Frequenzgang: 5Hz - 30kHz (+/- 0.1dB); Dynamikbereich: > 129 dB @ +18 dBu, 20 kHz BW; THD+N: 0.023% @ +4 dBu, 0.1% @ +18 dBu, 20-20 kHz; Crosstalk: min -90 dB @ 1KHz, max -55 dB @ 30Hz, +18 dBu, 20 kHz BW; 2x XLR Eingang symmetrisch; 2x XLR Ausgang symmetrisch; Abmessungen (HxBxT): 19" x 2 HE x 250 mm; Gewicht: 5,5 kg2739,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Mastering CompressorBettermaker Mastering Compressor; Signalweg komplett analog;alle Parameter werden digital über die Frontplatte und/oder die DAW über das Plugin gesteuert; 5" Touchscreen mit Hintergrundbeleuchtung; analoger VCA-Kompressor mit PEAK- oder RMS-Detection; Stereo-, Dual-Mono- und Mid/Side-Betriebsarten mit Solo- und Sidechain-Vorschaufunktion; Dry/Wet Mix Steuerung; HPF, LPF und voll konfigurierbarer parametrischer Sidechain-Filter; Abmessungen (HxBxT): 19" x 2 HE x 220 mm; Gewicht: 3,9 Kg2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Ähnliche Suchbegriffe für Bettermaker-VSPE
-
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Stereo Passive EQBettermaker Stereo Passive EQ; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung; alle Parameter werden digital von der DAW gesteuert (mit eigenem Plugin); Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +27 dBu; Maximale LF-Anhebung: 15 dB (eingestellt auf 100 Hz); Maximale LF-Absenkung: 16 dB (eingestellt auf 100 Hz); Maximale HF-Anhebung: 18 dB (alle Frequenzen); Low Boost/Cut-Frequenzen: 20, 30, 60, 100 Hz; High Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut-Frequenzen: 5, 10, 20 kHz; Abmessungen: 2 HE, 140mm Tiefe; Gewicht: ca. 2,7 kg1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware TAXMAN PROFESSIONAL 2026 | Professionelle Steuererklärung & FinanzverwaltungLexware TAXMAN PROFESSIONAL 2026 – Professionelle Steuererklärung & Finanzverwaltung für Unternehmen und Selbstständige Leistungsstarke Lösung für professionelle Steuererklärungen, Finanzverwaltung und moderne Steuerprozesse – ideal für Unternehmen, Selbstständige und professionelle Anwender. Digitale Lieferung per E-Mail Professionelle Steuer- & Finanzlösung Ideal für Unternehmen & Selbstständige Kauf auf Rechnung für Unternehmen möglich Steuererklärungen professionell erstellen Optimiert für moderne Finanzprozesse Unterstützung aktueller Steuerfunktionen Ideal für Windows-Systeme Persönlicher Ansprechpartner "Professionelle Business- und Finanzlösungen für moderne Arbeitsumgebungen." Professionelle Steuer- & Finanzverwaltung Lexware TAXMAN PROFESSIONAL 2026 unterstützt moderne Steuererklärungs-, Finanz- und Verwaltungsprozesse innerhalb professioneller Unternehmens- und Arbeitsumgebungen. Die Lösung eignet sich ideal für Unternehmen, Selbstständige und professionelle Anwender mit Fokus auf strukturierte Steuerprozesse, Finanzverwaltung und effiziente Bearbeitung steuerlicher Aufgaben. Ihr konkreter Nutzen Professionelle Steuererklärungen erstellen Optimiert für moderne Finanzprozesse Ideal für Unternehmen und Selbstständige Unterstützung professioneller Steuerfunktionen Effiziente Verwaltung steuerrelevanter Daten Professionelle Business- und Finanzlösung Lexware Funktionen im Überblick Steuererklärungen professionell erstellen Unterstützung moderner Steuerprozesse Optimiert für Finanz- und Verwaltungsaufgaben Verwaltung steuerrelevanter Daten Professionelle Business- und Finanzfunktionen Leistungsstarke Werkzeuge für moderne Steuerprozesse Lexware Lösungen im Vergleich Funktion TAXMAN TAXMAN PROFESSIONAL Steuererklärung ✔ Enthalten ✔ Erweiterte Funktionen Finanzverwaltung Basisfunktionen ✔ Professionelle Werkzeuge Unternehmensfunktionen Begrenzt ✔ Business-Optimiert Zielgruppe Private Anwender ✔ Unternehmen & Selbstständige Empfehlung Einfache Steuererklärung ✔ Professionelle Finanzverwaltung Professionelle Steuer- & Verwaltungsprozesse Lexware TAXMAN PROFESSIONAL 2026 unterstützt moderne Steuer-, Finanz- und Verwaltungsprozesse innerhalb professioneller Arbeits- und Unternehmensumgebungen. Die Lösung ermöglicht strukturierte Steuerbearbeitung, effiziente Finanzverwaltung und professionelle Unterstützung moderner Business-Prozesse. Ideal für Unternehmen, Selbstständige und professionelle Anwender mit Fokus auf moderne Steuer- und Finanzverwaltung. Professionelle Steuer- & Finanzverwaltung Optimiert für Steuererklärungen, Finanzverwaltung und moderne Business-Prozesse. Jetzt digital bereitstellen und professionelle Steuerprozesse effizient verwalten.159,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
-
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.