Domain buchhaltung-chemnitz.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-chemnitz.de um.
Sind Sie am Kauf der Domain
buchhaltung-chemnitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-chemnitz.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **

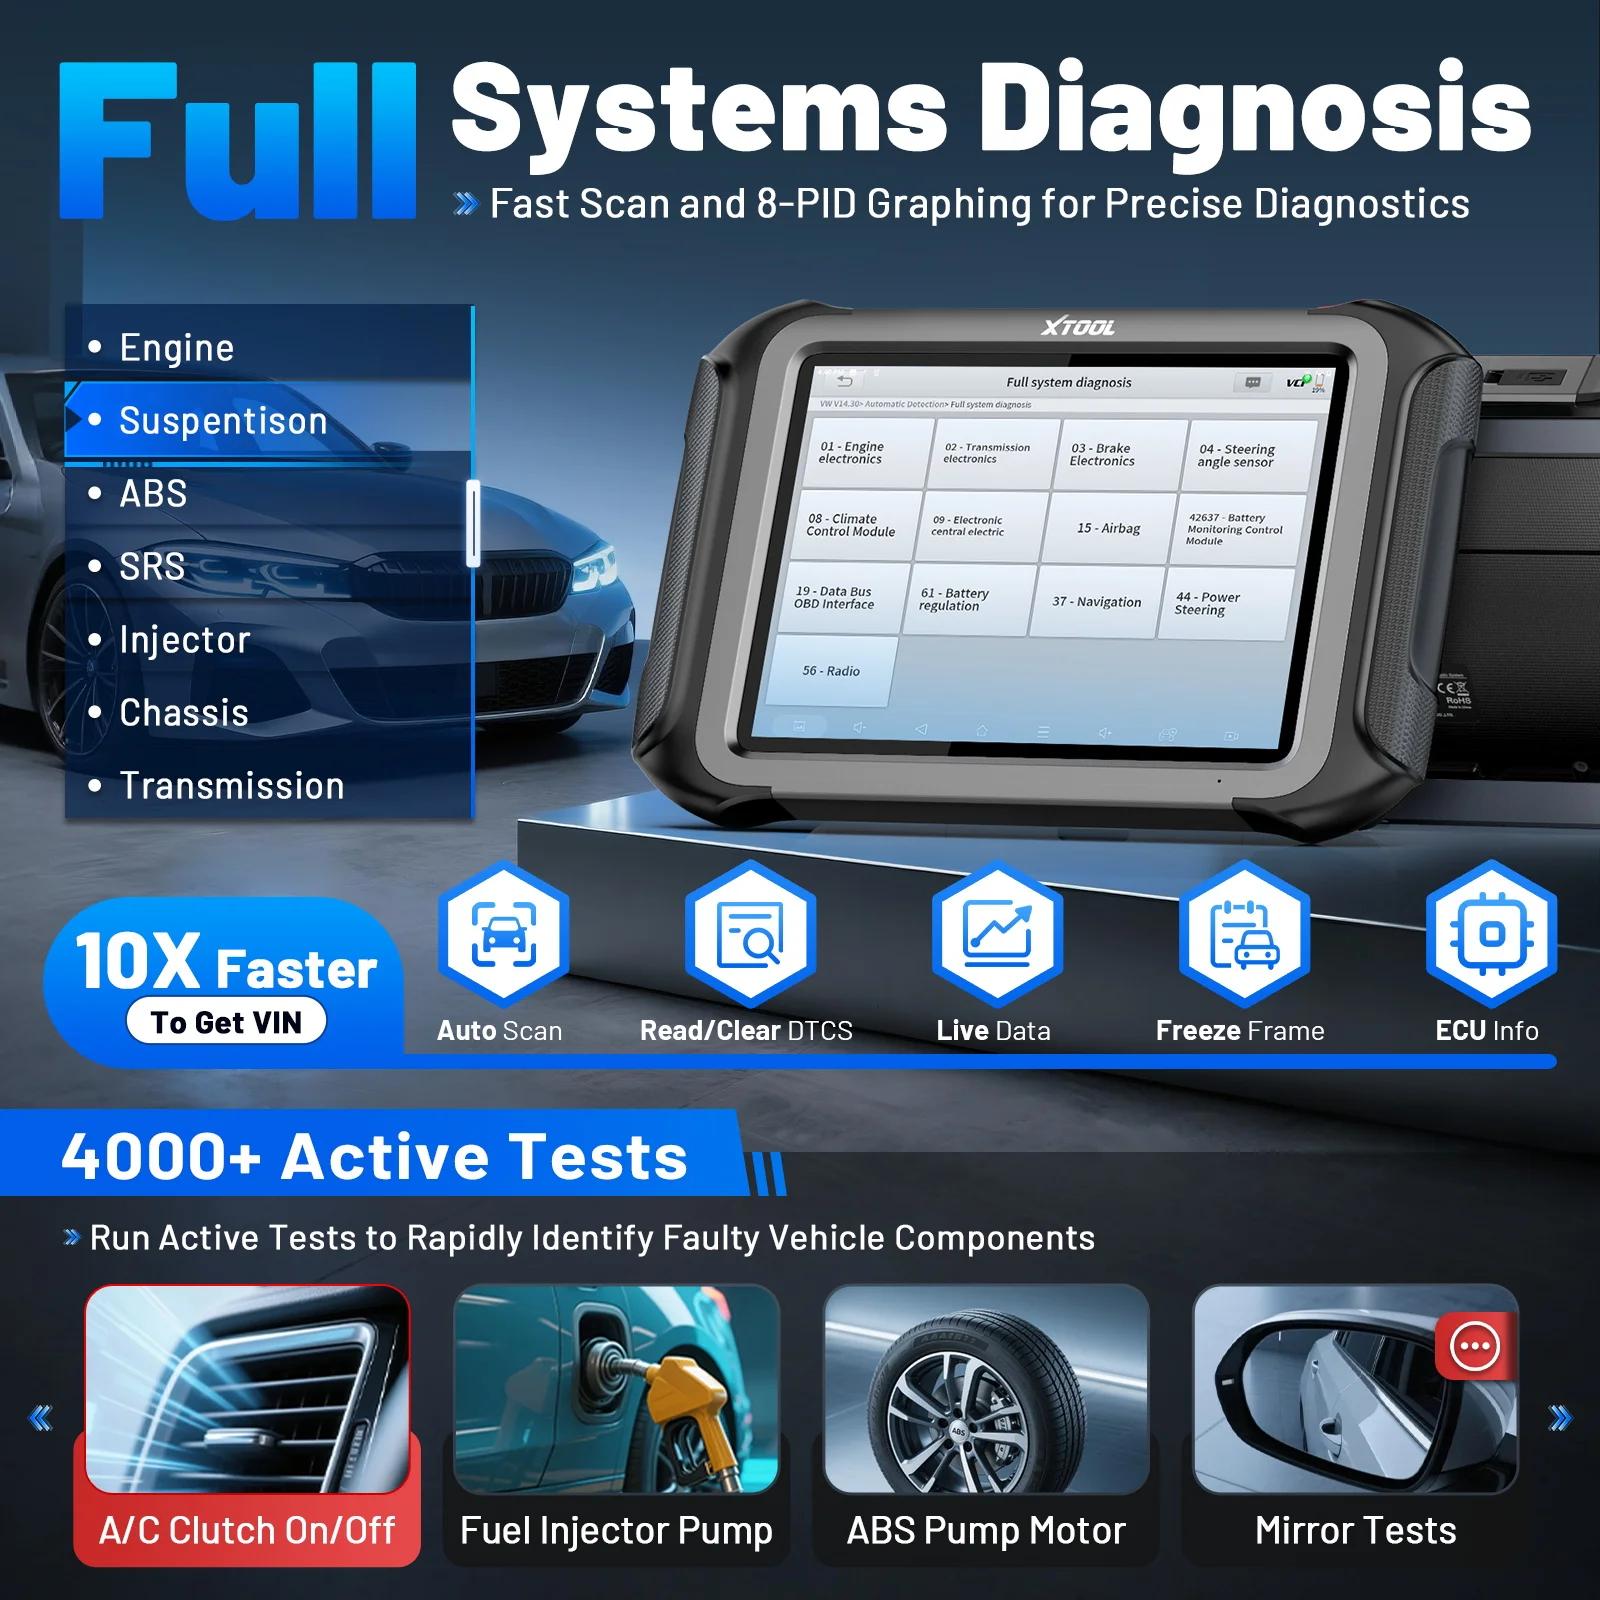
Ähnliche Suchbegriffe für Auto-Schlüsselprogrammierer---KC100
Top-Angebote
Produkte zum Begriff Auto-Schlüsselprogrammierer---KC100:
-
Makita SCHIENE 30mm KC100 (P-22109))Einleitung Original Makita-Systemzubehör: Makita Schiene (P-22109) passend für Kettenstemmer KC100Registriere dein Elektrowerkzeug innerhalb von 4 Wochen nach Kauf auf Makita Garantie für Deutschland oder Makita Garantie für Österreich und nutze die Vorteile der neuen Drei-Jahres-Garantie der Makita Werkzeug GmbH. (P-22109)488,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEGGER 1000-809 - Messleitungsatz KC100, 1x 100 m, 1x 5 mKC100 Kelvin Prüfleitungsset (1 x 100m, 1 x 5m) für Messungen an Windturbinen Zur Prüfung des Blitzschutzes an Windkraftanlagen Prüfleitungssätze (10A) Entwickelt für DLRO10 und BT51 Entwickelt in Zusammenarbeit mit führenden Windturbinenherstellern Für die schnelle und verlässliche Messung des Blitzschutzschaltungswiderstands von Windturbinen Die Kabeltrommel mit Reibungsbremse verhindert Kabelsalat beim Herausziehen des Kabels Kabelwiderstand 900mOhm1636,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **


Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
Top-Angebote
Produkte zum Begriff Auto-Schlüsselprogrammierer---KC100:
-
Auto-Schlüsselprogrammierer - KC100 - Kompatibel mit X100 PADS D8S - PIN-Code auslesenDer KC100 ist ein professioneller Auto-Schlüsselprogrammierer zur Schlüsselanpassung und PIN-Code-Auslesung. In Verbindung mit kompatiblen Diagnosegeräten unterstützt er zahlreiche Fahrzeugplattformen und ermöglicht eine effiziente Programmierung. Ihre Vorteile Unterstützung für Schlüsselanpassungen der 4. und 5. Generation sowie MQB-SystemeKompatibel mit CAS1-CAS3- und weiteren SchlüsselsystemenFunktionen für Smart-Key-Startsysteme ab Baujahr 2015Unterstützung verschiedener europäischer und asiatischer FahrzeugmodelleGeeignet für die Arbeit mit kompatiblen X100-, InPlus- und D8-Diagnosegeräten Vielseitige Schlüsselprogrammierung Der KC100 unterstützt die Anpassung von Fahrzeugschlüsseln der 4. und 5. Generation sowie von MQB-Systemen, einschließlich bestimmter Online-Anpassungsverfahren. Umfangreiche Systemunterstützung Das Gerät unterstützt CAS1-CAS3-Schlüsselanpassungen und bietet Funktionen für Smart-Key-Startsysteme bei ausgewählten Fahrzeugen ab 2015. Simulation und Verlustschlüs374,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auto-Schlüsselprogrammierer - X100 MAX - Wegfahrsperren-Diagnose - 42+ Servicefunktionen - WLAN - 25,7-cm-Display - Software-Updates - Softwareversion 2026Professionelles Diagnose- und Auto-Schlüsselprogrammiergerät für Werkstätten, Autohändler und Schlüsseldienste: Der X100 MAX kombiniert umfassende IMMO-Funktionen, OE-nahe Systemdiagnose und eine schnelle kabellose WLAN-Verbindung in einem leistungsstarken Gerät. Ihre Vorteile Vollständige IMMO- und SchlüsselprogrammierungOE-nahe Diagnose mit Topologie-MappingBidirektionale Steuerung und über 42 WartungsfunktionenUnterstützung für CAN FD, DoIP und FCA AutoAuth10,1-Zoll-Touchdisplay und kabellose WLAN-Kommunikation Leistungsstarke Schlüsselprogrammierung Mit dem mitgelieferten KC501 lassen sich je nach Fahrzeug unter anderem Schlüssel hinzufügen, löschen und anlernen sowie IMMO-, EEPROM- und MCU-Daten lesen und schreiben. Funktionen wie Frequenzprüfung und das Lesen beziehungsweise Schreiben von Infrarotschlüsseln werden unterstützt. Die Kompatibilität ist fahrzeugabhängig; bitte vor dem Kauf die VIN prüfen lassen. Umfassende Fahrzeugdiagnose Das Gerät greift auf zahlreiche Steuergeräte2478,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makita SCHIENE 30mm KC100 (P-22109))Einleitung Original Makita-Systemzubehör: Makita Schiene (P-22109) passend für Kettenstemmer KC100Registriere dein Elektrowerkzeug innerhalb von 4 Wochen nach Kauf auf Makita Garantie für Deutschland oder Makita Garantie für Österreich und nutze die Vorteile der neuen Drei-Jahres-Garantie der Makita Werkzeug GmbH. (P-22109)488,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Ähnliche Suchbegriffe für Auto-Schlüsselprogrammierer---KC100
-
MEGGER 1000-809 - Messleitungsatz KC100, 1x 100 m, 1x 5 mKC100 Kelvin Prüfleitungsset (1 x 100m, 1 x 5m) für Messungen an Windturbinen Zur Prüfung des Blitzschutzes an Windkraftanlagen Prüfleitungssätze (10A) Entwickelt für DLRO10 und BT51 Entwickelt in Zusammenarbeit mit führenden Windturbinenherstellern Für die schnelle und verlässliche Messung des Blitzschutzschaltungswiderstands von Windturbinen Die Kabeltrommel mit Reibungsbremse verhindert Kabelsalat beim Herausziehen des Kabels Kabelwiderstand 900mOhm1636,25 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
-
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.