Domain buchhaltung-chemnitz.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-chemnitz.de um.
Sind Sie am Kauf der Domain
buchhaltung-chemnitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-chemnitz.de kaufen?
Warum klappern Omnibusse ohne Ende?
Das Klappern von Omnibussen kann verschiedene Ursachen haben. Eine mögliche Ursache ist, dass sich Teile des Fahrzeugs im Laufe der Zeit lockern und dadurch Geräusche verursachen. Eine andere mögliche Ursache ist, dass die Stoßdämpfer oder andere Fahrwerkskomponenten verschlissen sind und dadurch klappernde Geräusche entstehen. Es ist wichtig, solche Geräusche von einem Fachmann überprüfen und reparieren zu lassen, um mögliche Schäden zu vermeiden. **
Darf man auf Fahrstreifen für Omnibusse fahren?
Nein, als Privatfahrzeug ist es in der Regel nicht erlaubt, auf Fahrstreifen für Omnibusse zu fahren. Diese Fahrstreifen sind speziell für den öffentlichen Nahverkehr reserviert und dürfen nur von Bussen genutzt werden. Das Befahren dieser Fahrstreifen als Privatfahrzeug kann mit einem Bußgeld geahndet werden. **

Ähnliche Suchbegriffe für Omnibusse
Top-Angebote
Produkte zum Begriff Omnibusse:
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebhardt, Wolfgang H.: Deutsche OmnibusseDeutsche Omnibusse , Die große Enzyklopädie aller Marken und Modelle , Dachboxen, -körbe & -taschen > Transportsysteme , Erscheinungsjahr: 20221026, Produktform: Leinen, Autoren: Gebhardt, Wolfgang H., Seitenzahl/Blattzahl: 600, Keyword: Doppeldeckerbus; Gelenkbus; Hochdecker; Niederflurbus; Reisebus; Stadtbus; Überlandbus, Fachschema: Auto / Bildband, Katalog, Test, Thema: Entdecken, Warengruppe: HC/Nutzfahrzeuge, Fachkategorie: Autos: Ratgeber, Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Motorbuch Verlag, Verlag: Motorbuch Verlag, Verlag: Pietsch, Paul, Verlage GmbH & Co. KG, Länge: 272, Breite: 240, Höhe: 39, Gewicht: 2680, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Omnibusse, Erster Band, Belletristik von Alexander WeberDer erste Band zur Geschichte der Omnibusse der Marke Mercedes-Benz bietet einen umfassenden Einblick in die Anfänge des Omnibusbaus. Der Autor, Alexander Weber, beleuchtet die entscheidenden Entwicklungen, die Carl Benz und Gottlieb Daimler in den 1890er Jahren initiierten. Diese Pioniere des Automobils legten den Grundstein für die spätere Daimler-Benz AG, die sich im Laufe der Jahre zum grössten Omnibushersteller der Welt entwickelte. Der Leser erfährt von den frühen Modellen, den Herausforderungen nach dem Ersten Weltkrieg und der Fusion der beiden Unternehmen im Jahr 1926. Mit detaillierten Informationen und historischen Kontexten wird die Evolution der Omnibusse anschaulich dargestellt, was sowohl für Technikinteressierte als auch für Geschichtsbegeisterte von Bedeutung ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **


Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
Top-Angebote
Produkte zum Begriff Omnibusse:
-
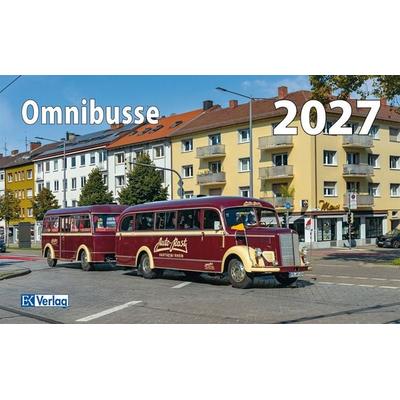
Omnibusse 2027Historische Omnibusse Wandkalender 2027 - Nostalgische Busreisen Durch Deutschland Und Europasteigen Sie Ein Zu Einer Reise In Längst Vergangene Zeiten! Der Historische Omnibusse Kalender 2027 Zeigt Eindrucksvolle Aufnahmen Aus Einer Ära, In Der...18,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Omnibusse, Ratgeber von Wolfgang H. GebhardtDie Geschichte des Omnibusses ist eng mit der des Lastwagens verbunden. Bereits um 1900 fertigten viele Lkw-Bauer auch Busse. In den 1950er Jahren folgten Heck- und Unterflur-Motoren sowie der Schritt zur selbsttragenden Bauweise. Es kamen Doppel- und Anderthalbdecker, Stadt-, Land-, Überland- und Reisebusse. Wolfgang H. Gebhardt präsentiert in seiner umfangreichen Dokumentation alle Busse von 1896 bis heute. Alphabetisch geordnet, von Adler und Abam bis van der Zypen & Charlier, umfasst sie Grossserienfabrikate ebenso wie Kleinserienprodukte, Aufbauhersteller und Prototypen. Mit über 900 seltenen historischen Aufnahmen und Tabellen zu jeder Marke. Ein Standardwerk, das Massstäbe setzt.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebhardt, Wolfgang H.: Deutsche OmnibusseDeutsche Omnibusse , Die große Enzyklopädie aller Marken und Modelle , Dachboxen, -körbe & -taschen > Transportsysteme , Erscheinungsjahr: 20221026, Produktform: Leinen, Autoren: Gebhardt, Wolfgang H., Seitenzahl/Blattzahl: 600, Keyword: Doppeldeckerbus; Gelenkbus; Hochdecker; Niederflurbus; Reisebus; Stadtbus; Überlandbus, Fachschema: Auto / Bildband, Katalog, Test, Thema: Entdecken, Warengruppe: HC/Nutzfahrzeuge, Fachkategorie: Autos: Ratgeber, Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Motorbuch Verlag, Verlag: Motorbuch Verlag, Verlag: Pietsch, Paul, Verlage GmbH & Co. KG, Länge: 272, Breite: 240, Höhe: 39, Gewicht: 2680, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum klappern Omnibusse ohne Ende?
Das Klappern von Omnibussen kann verschiedene Ursachen haben. Eine mögliche Ursache ist, dass sich Teile des Fahrzeugs im Laufe der Zeit lockern und dadurch Geräusche verursachen. Eine andere mögliche Ursache ist, dass die Stoßdämpfer oder andere Fahrwerkskomponenten verschlissen sind und dadurch klappernde Geräusche entstehen. Es ist wichtig, solche Geräusche von einem Fachmann überprüfen und reparieren zu lassen, um mögliche Schäden zu vermeiden. **
-
Darf man auf Fahrstreifen für Omnibusse fahren?
Nein, als Privatfahrzeug ist es in der Regel nicht erlaubt, auf Fahrstreifen für Omnibusse zu fahren. Diese Fahrstreifen sind speziell für den öffentlichen Nahverkehr reserviert und dürfen nur von Bussen genutzt werden. Das Befahren dieser Fahrstreifen als Privatfahrzeug kann mit einem Bußgeld geahndet werden. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
Ähnliche Suchbegriffe für Omnibusse
-
Handbuch der Bilanzierung, Buchführung und Kostenrechnung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2Handbuch Der Bilanzierung, Buchführung Und Kostenrechnung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-99554-2, Seitenanzahl: 43654,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Omnibusse, Erster Band, Belletristik von Alexander WeberDer erste Band zur Geschichte der Omnibusse der Marke Mercedes-Benz bietet einen umfassenden Einblick in die Anfänge des Omnibusbaus. Der Autor, Alexander Weber, beleuchtet die entscheidenden Entwicklungen, die Carl Benz und Gottlieb Daimler in den 1890er Jahren initiierten. Diese Pioniere des Automobils legten den Grundstein für die spätere Daimler-Benz AG, die sich im Laufe der Jahre zum grössten Omnibushersteller der Welt entwickelte. Der Leser erfährt von den frühen Modellen, den Herausforderungen nach dem Ersten Weltkrieg und der Fusion der beiden Unternehmen im Jahr 1926. Mit detaillierten Informationen und historischen Kontexten wird die Evolution der Omnibusse anschaulich dargestellt, was sowohl für Technikinteressierte als auch für Geschichtsbegeisterte von Bedeutung ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Omnibusse, Zweiter Band, Belletristik von Alexander WeberDer zweite Band zur Geschichte der Omnibusse der Marke Mercedes-Benz bietet einen tiefen Einblick in die Entwicklung des Unternehmens von 1926 bis 1945. Verfasst von dem erfahrenen Nutzfahrzeug-Journalisten Alexander Weber, wird die Fusion der Vorgängerunternehmen DMG und Benz & Cie. beleuchtet, die zur Gründung der Daimler-Benz AG führte. In dieser Zeit zwischen den Weltkriegen etablierte sich das Unternehmen als grösster Omnibushersteller im Deutschen Reich. Besonders hervorzuheben ist die Rolle des Dieselmotors, der als Antriebsquelle entscheidend zur Expansion des Unternehmens beitrug. Dieses Buch ist nicht nur für Technik- und Automobilenthusiasten von Interesse, sondern auch für alle, die sich für die Geschichte der Mobilität und den Einfluss der Automobilindustrie auf die Gesellschaft interessieren.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Omnibusse, Dritter Band, Belletristik von Alexander WeberDer dritte Band zur Geschichte der Omnibusse der Marke Mercedes-Benz bietet eine umfassende Dokumentation über die Entwicklung der Daimler-Benz AG nach dem Zweiten Weltkrieg bis zur Aufspaltung in die Mercedes-Benz AG und die Daimler Truck AG im Jahr 2021. Verfasst von dem erfahrenen Nutzfahrzeug-Journalisten Alexander Weber, beleuchtet das Werk die verschiedenen Omnibusbaureihen, die zwischen 1945 und den 1980er Jahren präsentiert wurden. Leserinnen und Leser erhalten einen tiefen Einblick in die technischen Innovationen und die Designentwicklung der Omnibusse, die nicht nur für den öffentlichen Nahverkehr, sondern auch für den Reiseverkehr von Bedeutung waren. Mit zahlreichen Abbildungen und detaillierten Beschreibungen wird die Geschichte lebendig und nachvollziehbar. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich für die Geschichte der Mobilität und die Rolle von Mercedes-Benz in diesem Bereich interessieren.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.