Domain buchhaltung-chemnitz.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-chemnitz.de um.
Sind Sie am Kauf der Domain
buchhaltung-chemnitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-chemnitz.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **

Ähnliche Suchbegriffe für Challenging
Top-Angebote
Produkte zum Begriff Challenging:
-
Challenging Inequalities, Fachbücher von Paul JohnsonEin umfassender Blick auf Ungleichheiten und warum sie wichtig sind. Es gibt ein weit verbreitetes Gefühl in der entwickelten Welt, dass der Fortschritt hin zu einer besseren Gesellschaft ins Stocken geraten ist. Viele Länder, einschliesslich des Vereinigten Königreichs, haben anhaltende wirtschaftliche Stagnation erlebt, begleitet von einem sinkenden Vertrauen in die Institutionen. Die Regierungen haben Schwierigkeiten, nicht nur auf traditionelle wirtschaftliche Probleme zu reagieren, sondern auch auf neuere Herausforderungen, die durch den Klimawandel, Migration und technologischen Wandel entstehen. „Herausforderung Ungleichheiten“, geschrieben von Paul Johnson und Mitautoren, stützt sich auf die Ergebnisse der sechsjährigen IFS Deaton Review und verbindet diese Bedingungen mit Ungleichheit – Ungleichheit nicht nur von Einkommen und Vermögen, sondern auch von Gesundheit, politischer Teilhabe und Chancen. Es bietet nicht nur eine detaillierte Analyse der verschiedenen Formen von Ungleichheiten, sondern auch eine eingehende Betrachtung, warum Ungleichheiten wichtig sind, wie sie sich verändert haben und was getan werden kann oder sollte. Das Buch erklärt die anhaltenden Auswirkungen von frühen Lebenserfahrungen und Bildung und untersucht die Trends in Beschäftigung und Einkommen in den letzten Jahrzehnten. Es argumentiert, dass die wirtschaftliche Stagnation seit den Finanzkrisen von 2008-2009 Ungleichheiten offenbart hat, die ihren Ursprung in den 1980er Jahren haben. Nicht nur die Einkommen sind stagniert, sondern auch der Fortschritt bei der Verringerung von Gesundheitsungleichheiten und der Bewältigung von Ungleichheiten in Bezug auf Geschlecht, Ethnie, Geografie, Alter und Bildungsniveau. Die Kombination aus Einkommensungleichheit und wirtschaftlicher Stagnation hat zu der wachsenden Bedeutung von Vermögen, der zunehmenden Konzentration wirtschaftlicher Macht in einer älteren Generation und einem Rückgang der sozialen Mobilität geführt. Wirtschaftliche Ungleichheiten haben auch direkt zu gefährlichen Unterschieden zwischen Regionen und in der politischen Macht über Gruppen hinweg geführt. Die Notwendigkeit, Ungleichheit anzugehen, war nie dringlicher. „Herausforderung Ungleichheiten“ bietet einen Fahrplan, wie wir an einen so gefährlichen Punkt gelangt sind – und wie wir den Kurs ändern können, um bessere Ergebnisse für alle zu erzielen.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **

Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
Top-Angebote
Produkte zum Begriff Challenging:
-
Challenging Interdisciplinary Science Experiments, FachbücherDie Europäische Union Wissenschaftsolympiade (EUSO) ist ein einzigartiger, interdisziplinärer, praxisorientierter Teamwettbewerb in den Naturwissenschaften. Sie wurde entwickelt, um jungen Schülern die Möglichkeit zu geben, sich mit ihren Altersgenossen aus der EU zu treffen, die ein gemeinsames Interesse an Wissenschaft haben. Durch die EUSO erhalten sie eine Plattform, um in Teams von drei Personen relevante wissenschaftliche Probleme ihrer Zeit zu lösen und ihre wissenschaftlichen Fähigkeiten zu demonstrieren. Jedes Jahr im Frühling versammeln sich sechzehnjährige Schüler aus der gesamten EU für eine Woche, um ihre Fähigkeiten in Biologie, Chemie und Physik zu testen. Dieses Buch enthält die Aufgaben, die in den fünf Olympiaden von 2008 bis 2012 präsentiert wurden. Die interdisziplinäre Natur der Aufgaben macht sie attraktiv für den Einsatz in den naturwissenschaftlichen Laboren der heutigen Schulen. Das Buch wird auch als wertvolle Ressource für interessante und herausfordernde Experimente für junge Wissenschaftler überall dienen. Dieser Band umfasst verschiedene Themen wie Energie aus Licht, Seide, Fruchtsaft, Wasser, Kriminaluntersuchungen, Bier, Linsen, Bernstein und Raumfahrt. Neben einer detaillierten Beschreibung der Experimente, einschliesslich einer Liste der benötigten Materialien, bietet dieses Buch auch Musterlösungen zu den Aufgaben.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
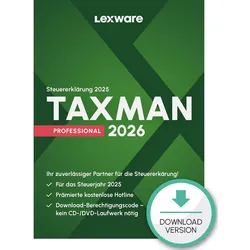
Lexware TAXMAN PROFESSIONAL 2026 | Professionelle Steuererklärung & FinanzverwaltungLexware TAXMAN PROFESSIONAL 2026 – Professionelle Steuererklärung & Finanzverwaltung für Unternehmen und Selbstständige Leistungsstarke Lösung für professionelle Steuererklärungen, Finanzverwaltung und moderne Steuerprozesse – ideal für Unternehmen, Selbstständige und professionelle Anwender. Digitale Lieferung per E-Mail Professionelle Steuer- & Finanzlösung Ideal für Unternehmen & Selbstständige Kauf auf Rechnung für Unternehmen möglich Steuererklärungen professionell erstellen Optimiert für moderne Finanzprozesse Unterstützung aktueller Steuerfunktionen Ideal für Windows-Systeme Persönlicher Ansprechpartner "Professionelle Business- und Finanzlösungen für moderne Arbeitsumgebungen." Professionelle Steuer- & Finanzverwaltung Lexware TAXMAN PROFESSIONAL 2026 unterstützt moderne Steuererklärungs-, Finanz- und Verwaltungsprozesse innerhalb professioneller Unternehmens- und Arbeitsumgebungen. Die Lösung eignet sich ideal für Unternehmen, Selbstständige und professionelle Anwender mit Fokus auf strukturierte Steuerprozesse, Finanzverwaltung und effiziente Bearbeitung steuerlicher Aufgaben. Ihr konkreter Nutzen Professionelle Steuererklärungen erstellen Optimiert für moderne Finanzprozesse Ideal für Unternehmen und Selbstständige Unterstützung professioneller Steuerfunktionen Effiziente Verwaltung steuerrelevanter Daten Professionelle Business- und Finanzlösung Lexware Funktionen im Überblick Steuererklärungen professionell erstellen Unterstützung moderner Steuerprozesse Optimiert für Finanz- und Verwaltungsaufgaben Verwaltung steuerrelevanter Daten Professionelle Business- und Finanzfunktionen Leistungsstarke Werkzeuge für moderne Steuerprozesse Lexware Lösungen im Vergleich Funktion TAXMAN TAXMAN PROFESSIONAL Steuererklärung ✔ Enthalten ✔ Erweiterte Funktionen Finanzverwaltung Basisfunktionen ✔ Professionelle Werkzeuge Unternehmensfunktionen Begrenzt ✔ Business-Optimiert Zielgruppe Private Anwender ✔ Unternehmen & Selbstständige Empfehlung Einfache Steuererklärung ✔ Professionelle Finanzverwaltung Professionelle Steuer- & Verwaltungsprozesse Lexware TAXMAN PROFESSIONAL 2026 unterstützt moderne Steuer-, Finanz- und Verwaltungsprozesse innerhalb professioneller Arbeits- und Unternehmensumgebungen. Die Lösung ermöglicht strukturierte Steuerbearbeitung, effiziente Finanzverwaltung und professionelle Unterstützung moderner Business-Prozesse. Ideal für Unternehmen, Selbstständige und professionelle Anwender mit Fokus auf moderne Steuer- und Finanzverwaltung. Professionelle Steuer- & Finanzverwaltung Optimiert für Steuererklärungen, Finanzverwaltung und moderne Business-Prozesse. Jetzt digital bereitstellen und professionelle Steuerprozesse effizient verwalten.159,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Challenging Inequalities, Fachbücher von Paul JohnsonEin umfassender Blick auf Ungleichheiten und warum sie wichtig sind. Es gibt ein weit verbreitetes Gefühl in der entwickelten Welt, dass der Fortschritt hin zu einer besseren Gesellschaft ins Stocken geraten ist. Viele Länder, einschliesslich des Vereinigten Königreichs, haben anhaltende wirtschaftliche Stagnation erlebt, begleitet von einem sinkenden Vertrauen in die Institutionen. Die Regierungen haben Schwierigkeiten, nicht nur auf traditionelle wirtschaftliche Probleme zu reagieren, sondern auch auf neuere Herausforderungen, die durch den Klimawandel, Migration und technologischen Wandel entstehen. „Herausforderung Ungleichheiten“, geschrieben von Paul Johnson und Mitautoren, stützt sich auf die Ergebnisse der sechsjährigen IFS Deaton Review und verbindet diese Bedingungen mit Ungleichheit – Ungleichheit nicht nur von Einkommen und Vermögen, sondern auch von Gesundheit, politischer Teilhabe und Chancen. Es bietet nicht nur eine detaillierte Analyse der verschiedenen Formen von Ungleichheiten, sondern auch eine eingehende Betrachtung, warum Ungleichheiten wichtig sind, wie sie sich verändert haben und was getan werden kann oder sollte. Das Buch erklärt die anhaltenden Auswirkungen von frühen Lebenserfahrungen und Bildung und untersucht die Trends in Beschäftigung und Einkommen in den letzten Jahrzehnten. Es argumentiert, dass die wirtschaftliche Stagnation seit den Finanzkrisen von 2008-2009 Ungleichheiten offenbart hat, die ihren Ursprung in den 1980er Jahren haben. Nicht nur die Einkommen sind stagniert, sondern auch der Fortschritt bei der Verringerung von Gesundheitsungleichheiten und der Bewältigung von Ungleichheiten in Bezug auf Geschlecht, Ethnie, Geografie, Alter und Bildungsniveau. Die Kombination aus Einkommensungleichheit und wirtschaftlicher Stagnation hat zu der wachsenden Bedeutung von Vermögen, der zunehmenden Konzentration wirtschaftlicher Macht in einer älteren Generation und einem Rückgang der sozialen Mobilität geführt. Wirtschaftliche Ungleichheiten haben auch direkt zu gefährlichen Unterschieden zwischen Regionen und in der politischen Macht über Gruppen hinweg geführt. Die Notwendigkeit, Ungleichheit anzugehen, war nie dringlicher. „Herausforderung Ungleichheiten“ bietet einen Fahrplan, wie wir an einen so gefährlichen Punkt gelangt sind – und wie wir den Kurs ändern können, um bessere Ergebnisse für alle zu erzielen.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie können Unternehmen ihre Kontenführung effizient gestalten, um eine transparente und übersichtliche Finanzverwaltung zu gewährleisten? Welche Grundsätze sollten bei der Kontenführung beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen?
Unternehmen können ihre Kontenführung effizient gestalten, indem sie klare Kontenpläne verwenden, regelmäßig Buchungen durchführen und eine geeignete Buchhaltungssoftware nutzen. Grundsätze wie die Trennung von Geschäfts- und Privatkonten, die Dokumentation aller Transaktionen und die regelmäßige Überprüfung der Konten sollten beachtet werden, um eine ordnungsgemäße Buchführung sicherzustellen. Außerdem ist es wichtig, alle relevanten gesetzlichen Vorschriften und steuerlichen Regelungen einzuhalten. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Ähnliche Suchbegriffe für Challenging
-
Umwandlungsrecht. Rechtsfolgen der Verschmelzung oder Spaltung für Buchführung, Bilanzierung und Jahresabschluss, Taschenbuch von Sven Brosius, GRIN,Umwandlungsrecht. Rechtsfolgen Der Verschmelzung Oder Spaltung Für Buchführung, Bilanzierung Und Jahresabschluss, Taschenbuch Von Sven Brosius, Grin, 978-3-668-17863-2, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
-
Was sind die Vorteile der Einnahmenüberschussrechnung gegenüber der Bilanzierung für Kleinunternehmer?
Die Einnahmenüberschussrechnung ist einfacher und kostengünstiger als die Bilanzierung, da weniger Buchführungsaufwand erforderlich ist. Zudem können Kleinunternehmer von steuerlichen Vereinfachungen profitieren, da sie keine Bilanz aufstellen müssen. Die Einnahmenüberschussrechnung ermöglicht eine schnellere und einfachere Ermittlung des Gewinns, was die finanzielle Planung und Steuererklärung erleichtert. **
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.